6 min de leitura
O que está realmente a proteger?
Imagine que uma doença ou um acidente altera a sua capacidade de trabalhar. A prestação da casa continua a existir, mas o rendimento familiar pode mudar. É neste contexto que vale a pena compreender o seguro, antes de precisar dele.
O banco pode exigir um seguro de vida como garantia do empréstimo. Quando ocorre um sinistro coberto, o pagamento depende do capital seguro, dos beneficiários e das condições contratadas. Ter um seguro não significa que qualquer situação de incapacidade esteja coberta. Consulte a informação do Banco de Portugal sobre garantias.
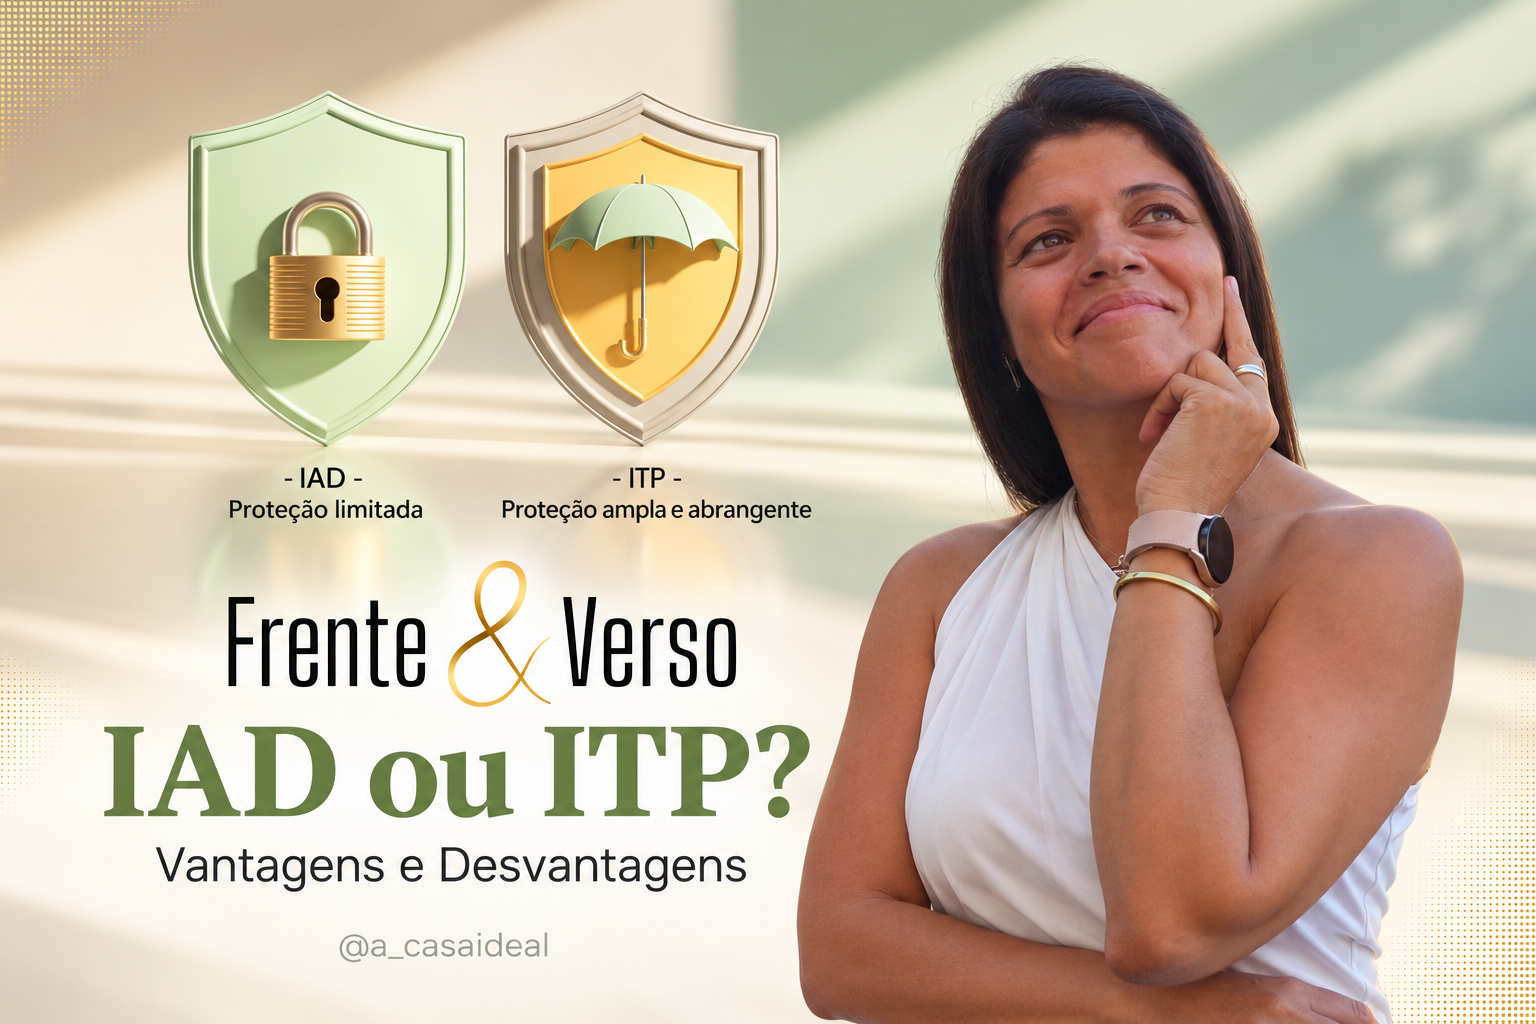
As siglas IAD e ITP referem-se a coberturas de invalidez. A cobertura de morte e as restantes garantias devem ser analisadas separadamente.
IAD: Invalidez Absoluta e Definitiva
A IAD está geralmente associada a uma incapacidade permanente para exercer atividade remunerada, acompanhada da necessidade de ajuda de terceiros para atos essenciais do dia a dia, como alimentar-se ou vestir-se. A definição exata é a que consta da apólice.
É uma cobertura mais restritiva. Uma limitação que afete o trabalho pode não cumprir os critérios de IAD. A explicação da Real Vida sobre invalidez ajuda a distinguir estas situações.
Ao comparar propostas, pergunte que atos da vida diária estão previstos no contrato e como é avaliada a dependência. Não decida apenas porque o prémio inicial parece mais baixo.
ITP: Invalidez Total e Permanente
A ITP pode abranger situações de incapacidade permanente que impedem o exercício de uma atividade profissional, sem exigir a dependência de terceiros característica da IAD. Os critérios profissionais e clínicos variam entre produtos.
O grau de incapacidade é uma parte da análise. Existem produtos com ITP a 55% ou 60%, como documenta a ficha técnica Vida Completa da MetLife, de 2025. Trata-se de um exemplo, não de uma regra para todas as seguradoras.
Atingir uma percentagem não garante, por si só, o pagamento. Confirme também a definição contratual de invalidez, a atividade profissional considerada, a avaliação médica exigida e as exclusões.
IAD e ITP: comparar a cobertura antes do preço
| O que comparar | IAD | ITP |
|---|---|---|
| Dependência | Habitualmente exige ajuda de terceiros em atos essenciais. | Habitualmente não exige essa dependência. |
| Critérios | Invalidez absoluta e definitiva, conforme a apólice. | Invalidez total e permanente, com critérios clínicos e profissionais definidos no contrato. |
| Preço | Peça uma simulação para o seu perfil. | Compare o custo da cobertura adicional. |
| Decisão | Perceba as situações que ficam de fora. | Confirme em que situações a proteção é mais abrangente. |
Esta comparação é orientadora. Para comparar duas propostas com sentido, mantenha o mesmo capital seguro, pessoas seguras e prazo. Depois, leia as diferenças nas coberturas e nos prémios.
Sete perguntas antes de escolher
- Que invalidez está coberta? Peça a definição completa, não apenas a sigla.
- Até que idade vigora cada cobertura? Verifique se acompanha o prazo do empréstimo.
- Que exclusões ou períodos de carência existem? Esclareça o impacto de doenças preexistentes, profissão e atividades relevantes.
- Como evolui o prémio? Peça uma projeção; o valor do primeiro mês não descreve todo o contrato.
- Como é atualizado o capital seguro? Compare-o com o capital em dívida.
- Como estão protegidos os dois titulares? Confirme os capitais por pessoa e os beneficiários.
- Que documentos são necessários num sinistro? Saiba quem avalia a incapacidade e como apresentar o pedido.
Responda com rigor às perguntas da seguradora. Se uma cláusula não estiver clara, peça uma explicação por escrito à seguradora ou a um distribuidor de seguros autorizado.
Mudar de seguro pode compensar?
Pode comparar alternativas e substituir o seguro, respeitando os requisitos da garantia do empréstimo. A informação do Banco de Portugal sobre seguro associado ao crédito prevê a escolha de seguradora e a necessidade de ponderar o efeito da substituição no financiamento.
Compare o custo total antes e depois. Um seguro mais barato pode deixar de compensar se a mudança implicar perder uma bonificação do spread. Peça ao banco confirmação das condições e uma simulação atualizada.
Exemplo meramente ilustrativo: se poupar 15 € por mês no seguro, mas a prestação aumentar 20 €, o conjunto fica 5 € mais caro. Mesmo quando existe poupança, confirme que as coberturas continuam adequadas.
Antes de cancelar a apólice atual, confirme a aceitação da nova proposta, a entrada em vigor, as condições finais e a validação da garantia pelo banco. Organize a transição para evitar um intervalo sem cobertura.
Qual é a melhor opção para si?
A resposta começa no seu agregado familiar, no orçamento e nos riscos que pretende cobrir. Uma proposta deve ser sustentável, mas também compreendida. O melhor preço só faz sentido quando sabe o que está a contratar.
Na Casa Ideal®, ajudamos a organizar as perguntas sobre o crédito habitação e os custos associados. As condições e a adequação do seguro devem ser esclarecidas com a seguradora ou com um distribuidor autorizado.
Vamos conversar sobre o seu crédito habitação
Leia também Comprar casa: emoção ou razão? e reserve os custos de aquisição com a calculadora de IMT e Imposto do Selo.
Perguntas frequentes
A ITP a 55% paga automaticamente?
Não. O limiar é apenas um dos critérios. É necessário cumprir as restantes condições da apólice e apresentar os elementos exigidos para avaliação do sinistro.
A FINE substitui a leitura da apólice?
Não. A FINE ajuda a analisar o financiamento. Para compreender as coberturas, consulte também a informação pré-contratual e as condições gerais, especiais e particulares do seguro.
Devo escolher apenas pelo prémio mensal?
Compare também a evolução dos prémios, os capitais, os limites de idade, as exclusões e o eventual impacto no crédito.
© Casa Ideal®. Todos os direitos reservados.